- e-commerce
- engineering
- umkm
- mvp
MDR QRIS 0 Persen Oktober 2026: Panduan Website UMKM
MDR QRIS 0 persen berlaku 1 Oktober 2026. Panduan teknis untuk UMKM: tarif per kategori merchant, integrasi website, webhook, dan rekonsiliasi keuangan.
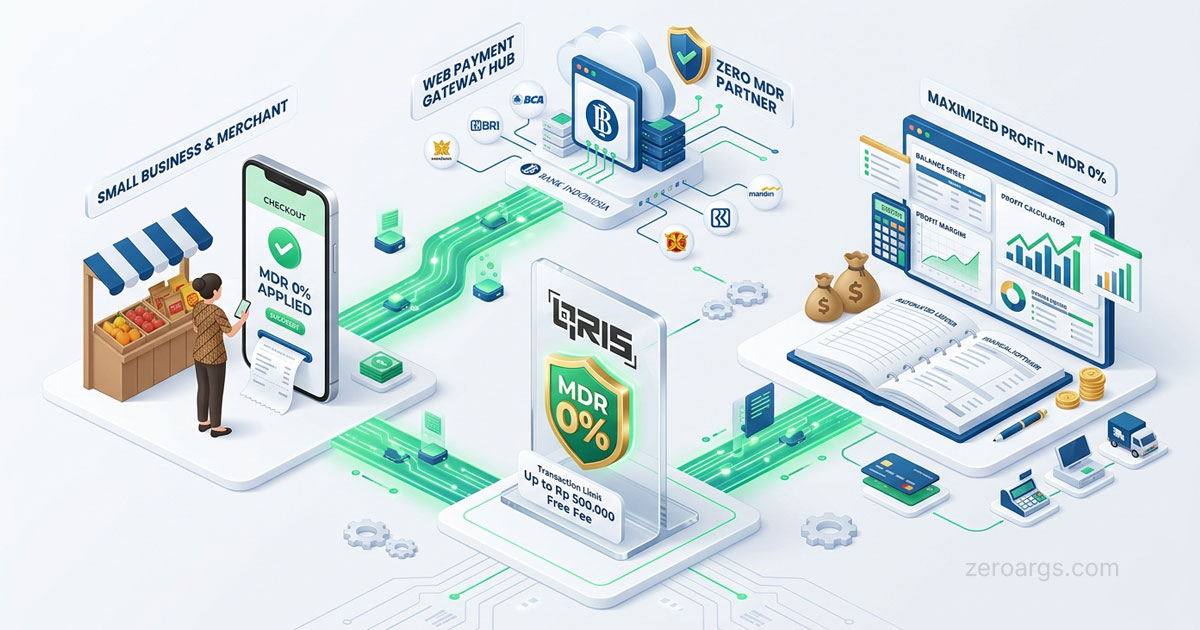
MDR QRIS 0 persen mulai 1 Oktober 2026 mengubah perhitungan margin untuk jutaan merchant di Indonesia — tetapi manfaat penuh hanya dirasakan bisnis yang sudah punya alur pembayaran digital yang rapi, bukan sekadar poster QR di etalase. Bank Indonesia memperluas kebijakan ini sehingga merchant usaha kecil, menengah, dan besar ikut mendapat pembebasan biaya untuk transaksi hingga Rp100.000, sementara usaha mikro tetap menikmati batas hingga Rp500.000. Bagi UMKM di Nganjuk, Jawa Timur, dan seluruh Indonesia yang menjual lewat website sendiri, ini momen untuk mengecek integrasi payment gateway, webhook, dan pencatatan keuangan sebelum tanggal efektif.
1. Apa Itu Kebijakan MDR QRIS 0 Persen Oktober 2026
Merchant Discount Rate (MDR) adalah biaya jasa yang dikenakan Penyelenggara Jasa Pembayaran (PJP) — seperti bank atau fintech — kepada merchant atas setiap transaksi QRIS yang diproses. MDR dipotong dari nominal bruto sebelum dana masuk ke rekening merchant.
Pada 17 Agustus 2026, Bank Indonesia meluncurkan perluasan kebijakan MDR QRIS 0 persen yang berlaku efektif 1 Oktober 2026. Poin utamanya:
- Usaha Mikro (UMi): MDR 0 persen untuk transaksi hingga Rp500.000 (ketentuan lama dipertahankan).
- Usaha Kecil, Menengah, dan Besar (UKE/UME/UBE): MDR 0 persen untuk transaksi hingga Rp100.000 — sebelumnya kategori ini dikenakan MDR sekitar 0,7 persen untuk semua nominal.
- Transaksi di atas batas nominal tetap dikenakan MDR sesuai kategori.
Hingga Juni 2026, QRIS telah digunakan oleh 65,77 juta pengguna dan diterima 44,86 juta merchant — 96,68% di antaranya UMKM. Kebijakan baru ini dirancang memperluas efisiensi biaya sekaligus mendorong adopsi pembayaran digital yang lebih luas.
2. Tabel Tarif MDR per Kategori Merchant
Pahami batas nominal sebelum mengoptimalkan checkout website Anda. Tarif berikut berlaku mulai 1 Oktober 2026:
| Kategori merchant | Transaksi MDR 0% | Transaksi di atas batas |
|---|---|---|
| Usaha Mikro (UMi) | Hingga Rp500.000 | MDR 0,3% |
| Usaha Kecil (UKE) | Hingga Rp100.000 | MDR 0,7% |
| Usaha Menengah (UME) | Hingga Rp100.000 | MDR 0,7% |
| Usaha Besar (UBE) | Hingga Rp100.000 | MDR 0,7% |
Selain itu, BI menetapkan MDR 0 persen permanen untuk jenis transaksi tertentu: Badan Layanan Umum (BLU), Government to Person (G2P), Person to Government (P2G) seperti pajak dan paspor, serta donasi sosial dan nirlaba.
Implikasi praktis untuk toko online: jika Anda terdaftar sebagai UKE dan menjual produk Rp150.000, hanya Rp100.000 pertama yang bebas MDR — sisanya Rp50.000 dikenakan 0,7%. Desain keranjang dan strategi bundling perlu mempertimbangkan ambang ini.
3. Mengapa Website Bisnis Perlu Disiapkan Sekarang
Kebijakan MDR bukan sekadar berita BI yang bisa diabaikan. Dua minggu sebelum 1 Oktober 2026 adalah waktu ideal untuk audit teknis, karena perubahan tarif mempengaruhi margin per transaksi di website Anda — terutama jika sebagian besar order berada di rentang Rp50.000–Rp200.000.
Tiga alasan website owned channel lebih sensitif terhadap MDR dibanding marketplace:
- Anda yang menanggung MDR langsung — di marketplace, komisi platform sudah tersembunyi di struktur biaya. Di website sendiri, MDR terlihat jelas di laporan settlement PJP.
- Nominal per transaksi bisa dioptimalkan — dengan QRIS dinamis, Anda mengontrol berapa besar QR yang di-generate per pesanan, bukan satu QR statis tanpa konteks.
- Data transaksi jadi aset pembiayaan — rekonsiliasi otomatis dari webhook mendukung pencatatan keuangan digital UMKM dan integrasi SIAPIK yang ditekankan BI di KKI 2026.
Jika website Anda belum punya checkout terintegrasi, mulai dari integrasi payment gateway website bisnis Indonesia — fondasi yang sama berlaku untuk memanfaatkan MDR baru.
4. Arsitektur QRIS Dinamis vs Statis di Website
Tidak semua QRIS di website bekerja sama. Pilih arsitektur sesuai volume dan kebutuhan rekonsiliasi:
QRIS statis (MPM statis):
- Satu kode QR permanen, pelanggan memasukkan nominal manual di aplikasi bank.
- Cocok untuk volume rendah atau order via WhatsApp dengan konfirmasi manual.
- Risiko: nominal salah input, sulit direkonsiliasi otomatis, tidak ada
order_idyang terikat.
QRIS dinamis (MPM dinamis):
- Backend generate QR per transaksi dengan nominal tertentu — satu QR, satu pembayaran.
- Wajib untuk checkout website dengan katalog dan stok terbatas.
- PJP seperti Midtrans, Xendit, atau Doku menyediakan API generate QR + webhook notifikasi.
Contoh alur minimal QRIS dinamis di website:
Pelanggan checkout → Backend buat order (pending)
Backend → API PJP: generate QRIS dinamis (amount = total pesanan)
Frontend tampilkan QR → Pelanggan scan & bayar
PJP → POST webhook settlement → Backend update status → kurangi stok
Untuk produk dengan harga tetap di bawah Rp100.000 (misalnya keripik Rp25.000), QRIS dinamis di landing page mempercepat konversi — pola serupa kami bahas di smart packaging QR code untuk UMKM.
5. Checklist Integrasi Payment Gateway Sebelum 1 Oktober
Gunakan checklist ini untuk memastikan website siap memanfaatkan MDR QRIS 0 persen:
- Verifikasi kategori merchant — cek di dashboard PJP apakah Anda terdaftar sebagai UMi, UKE, UME, atau UBE. Kategori menentukan batas MDR 0 persen.
- Konfirmasi tarif efektif 1 Oktober — hubungi account manager PJP atau cek pengumuman resmi; beberapa aggregator mungkin butuh waktu sinkronisasi.
- Uji QRIS dinamis di sandbox — buat transaksi Rp99.000, Rp100.000, dan Rp101.000; bandingkan MDR yang dipotong setelah settlement.
- Webhook aktif dan terverifikasi — status
settlementharus mengupdate database otomatis, bukan menunggu cek manual rekening. - Idempotensi webhook — panggilan ganda tidak boleh menggandakan pengurangan stok atau notifikasi WhatsApp.
- Tampilkan total final di checkout — MDR tidak boleh dibebankan ke pembeli; harga yang tertera harus sama dengan nominal QR.
- Log setiap transaksi — simpan
order_id, gross amount, MDR deducted, net settlement, dan timestamp untuk audit mingguan.
Jika Anda masih memakai QRIS statis + konfirmasi manual, pertimbangkan migrasi bertahap: mulai dari produk bestseller dengan nominal tetap, lalu expand ke full checkout.
6. Rekonsiliasi dan Dampak ke SIAPIK serta Pembiayaan
Bank Indonesia tidak hanya mendorong adopsi QRIS — strategi e-financing melalui SIAPIK menuntut transaksi digital yang tercatat, terlihat, dan terukur. Deputi Gubernur BI Aida S. Budiman menekankan digitalisasi pembayaran sebagai fondasi akses pembiayaan: kredit UMKM tumbuh 1,62% YoY pada Juli 2026, jauh di bawah pertumbuhan kredit perbankan 13,58%.
Rekonsiliasi mingguan yang kami terapkan untuk klien UMKM:
| Field | Sumber | Tujuan |
|---|---|---|
order_id | Database website | Matching pesanan |
gross_amount | Webhook PJP | Pendapatan bruto |
mdr_fee | Laporan settlement PJP | Biaya operasional |
net_settlement | Rekening bank | Kas masuk aktual |
payment_method | Webhook (qris) | Segmentasi kanal |
Data ini bisa diinput ke SIAPIK untuk memperkuat laporan keuangan yang bank percaya — detail alurnya di panduan SIAPIK integrasi data keuangan digital. Sinkronkan juga profil Sapa UMKM agar siap saat pintu KUR terbuka.
7. Kesalahan Umum Toko Online Saat Kebijakan MDR Berubah
Dari pengalaman membangun checkout untuk bisnis di Indonesia, lima kesalahan ini paling sering muncul:
- Menganggap semua transaksi gratis — MDR 0 persen punya batas nominal. Order Rp300.000 sebagai UKE tetap kena MDR 0,7% untuk Rp200.000 di atas ambang.
- Tidak update kategori merchant — bisnis yang sudah naik dari UMi ke UKE kehilangan batas Rp500.000 jika tidak disadari.
- Membebankan biaya ke pelanggan — melanggar ketentuan BI; juga merusak kepercayaan di checkout.
- Mengandalkan halaman "Terima kasih" tanpa webhook — status bayar tidak terkonfirmasi, stok tidak berkurang, data tidak masuk SIAPIK.
- Mengabaikan perbandingan margin website vs marketplace — setelah MDR turun, website owned channel semakin kompetitif; strategi dual-channel perlu dihitung ulang.
8. Perbandingan: Marketplace vs Website Sendiri Pasca MDR 0 Persen
Setelah 1 Oktober 2026, hitung ulang biaya per transaksi untuk keputusan kanal:
| Aspek | Marketplace (Shopee/Tokopedia/TikTok) | Website + QRIS dinamis |
|---|---|---|
| Biaya transaksi | Komisi 5–15%+ + biaya lain | MDR 0% (di bawah batas) + biaya gateway |
| Kontrol nominal QR | Platform yang generate | Anda yang kontrol per order |
| Data pelanggan | Terbatas (platform) | First-party (email, WA, alamat) |
| Rekonsiliasi otomatis | Export manual / API terbatas | Webhook langsung ke database |
| Margin di transaksi <Rp100rb | Komisi tetap berlaku | MDR 0% untuk UKE/UME/UBE |
| Margin di transaksi Rp200rb | Komisi + promo pressure | MDR 0,7% pada sisa (UKE) |
Untuk produk entry-level di bawah Rp100.000, website sendiri semakin menarik secara margin. Untuk viralitas dan traffic, marketplace tetap relevan — pola dual-channel kami bahas di strategi kanal mandiri UMKM.
Kesimpulan
MDR QRIS 0 persen Oktober 2026 adalah peluang efisiensi biaya yang nyata — tetapi hanya untuk bisnis dengan infrastruktur pembayaran digital yang benar. Verifikasi kategori merchant, migrasi ke QRIS dinamis di website, aktifkan webhook dengan rekonsiliasi otomatis, dan hubungkan data transaksi ke SIAPIK serta Sapa UMKM. Dua minggu sebelum tanggal efektif cukup untuk audit dan uji sandbox jika Anda mulai sekarang.
Jika Anda butuh bantuan mengintegrasikan QRIS dinamis, webhook, dan alur checkout yang siap memanfaatkan kebijakan baru ini, mulai percakapan dengan kami — kami membantu UMKM dan bisnis di Nganjuk serta seluruh Indonesia membangun website yang tidak hanya bisa terima bayar, tetapi juga menghasilkan data keuangan yang bank percaya.
Pertanyaan yang sering diajukan
Kapan MDR QRIS 0 persen mulai berlaku?
Kebijakan MDR QRIS 0 persen diperluas Bank Indonesia berlaku efektif mulai 1 Oktober 2026. Merchant usaha mikro (UMi) mendapat MDR 0 persen hingga Rp500.000 per transaksi, sementara usaha kecil, menengah, dan besar (UKE/UME/UBE) hingga Rp100.000.
Apakah MDR QRIS 0 persen berlaku untuk semua transaksi?
Tidak. MDR 0 persen hanya berlaku untuk transaksi di bawah batas nominal sesuai kategori merchant. Transaksi di atas batas dikenakan MDR 0,3 persen (UMi) atau 0,7 persen (UKE/UME/UBE). Jenis transaksi tertentu seperti BLU, G2P, P2G, dan donasi tetap MDR 0 persen.
Bagaimana cara memastikan website saya mendapat tarif MDR yang benar?
Verifikasi kategori merchant di penyedia jasa pembayaran (PJP), gunakan QRIS dinamis dengan nominal per pesanan, dan rekonsiliasi settlement mingguan. Bandingkan gross amount, MDR yang dipotong, dan net settlement di dashboard PJP.
Apakah MDR boleh dibebankan ke pembeli?
Tidak. Bank Indonesia menegaskan MDR adalah tanggungan merchant dan tidak boleh dibebankan kepada konsumen atau pembeli. Harga di website harus sudah final tanpa biaya tambahan di checkout.
Apa hubungan MDR QRIS dengan akses pembiayaan UMKM?
Transaksi QRIS yang tercatat rapi menjadi data keuangan yang bisa dimasukkan ke SIAPIK dan profil Sapa UMKM. Rekonsiliasi otomatis dari webhook payment gateway memperkuat kelayakan pembiayaan bank dan KUR.